Skolinimasis pats savaime nėra nei geras, nei blogas sprendimas. Jo nauda priklauso nuo tikslo, sumos, kainos ir žmogaus galimybių vykdyti įsipareigojimus. Todėl prieš ieškant finansavimo verta įvertinti savo situaciją ir atsakyti, ar papildomos lėšos iš tikrųjų būtinos. Finansinis planavimas naudingas ne tik prieš skolinantis, bet ir visą įsipareigojimo vykdymo laikotarpį. Taip pat verta įvertinti, kaip pasirinkimas atrodytų ne tik šiandien, bet ir po metų. Finansinė situacija gali keistis, todėl naudinga numatyti rezervą bei neplanuotas išlaidas. Toks scenarijus padeda suprasti, ar įsipareigojimas išliktų patogus ir pasikeitus aplinkybėms.
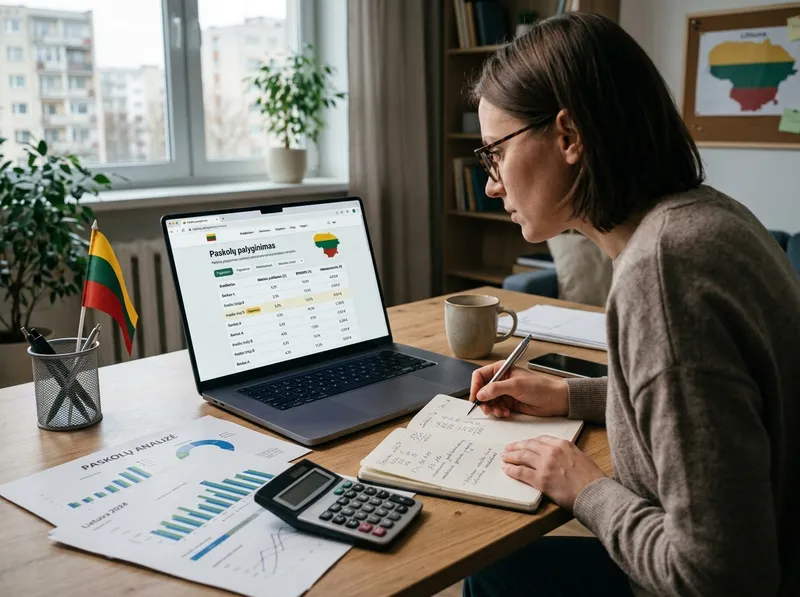
Vienas svarbiausių žingsnių – suprasti visas galimas finansavimo galimybės. Paskola gali būti tik vienas variantas. Kai kuriais atvejais verta panaudoti dalį santaupų, atidėti nebūtiną pirkinį, susitarti dėl mokėjimo dalimis ar ieškoti kito sprendimo. Alternatyvų palyginimas padeda išvengti automatinio sprendimo skolintis. Praktikoje naudinga užsirašyti pagrindinius skaičius ir juos palyginti vienoje vietoje. Kai šalia matyti suma, terminas, įmoka ir bendra kaina, sprendimas tampa mažiau priklausomas nuo reklaminio pasiūlymo. Tai taip pat padeda pastebėti sąlygų skirtumus, kurie iš pirmo žvilgsnio gali būti nepastebimi.
Jeigu paskola pasirenkama, reikėtų nustatyti konkrečią sumą ir realų terminą. Kuo didesnė suma ir ilgesnis laikotarpis, tuo didesnė gali būti bendra finansavimo kaina. Verta apskaičiuoti kelis scenarijus ir įvertinti įmoką kartu su jau turimais įsipareigojimais. Verta prisiminti, kad kreditoriaus nurodoma maksimali galima suma nėra rekomendacija ją pasiskolinti. Finansavimo dydis turėtų būti siejamas su konkrečiu poreikiu ir realiomis pajamomis. Kuo mažesnė būtina paskolos suma, tuo mažesnė paprastai būna ir bendra būsimo įsipareigojimo našta.
Finansinis planavimas reiškia ir pasiruošimą netikėtoms aplinkybėms. Pajamos gali sumažėti, atsirasti neplanuotų išlaidų ar pasikeisti šeimos poreikiai. Dėl to saugiau nesirinkti įmokos, kuri sunaudoja beveik visą laisvą mėnesio biudžetą. Jeigu kyla abejonių, sprendimo nereikėtų priimti skubant. Galima palyginti kelis variantus, dar kartą perskaičiuoti mėnesio biudžetą ir įvertinti, kokią įtaką įmoka turėtų kitoms išlaidoms. Atsakingas pasiruošimas dažnai užima mažiau laiko nei vėlesnis bandymas ištaisyti netinkamą finansinį sprendimą.
Atsakingas skolinimasis prasideda dar prieš paskolos paraišką. Kuo geriau suprantamas poreikis, alternatyvos ir būsima finansinė našta, tuo mažesnė tikimybė priimti skubotą sprendimą. Finansavimas turėtų padėti spręsti konkretų poreikį, o ne kurti naujus sunkumus. Galiausiai svarbiausia vertinti visą finansinį vaizdą. Paskola turėtų būti suderinama su pajamomis, turimais įsipareigojimais ir ateities planais. Kai sprendimas priimamas remiantis skaičiavimais, o ne vien skubiu poreikiu, gerokai lengviau išlaikyti finansinį stabilumą visą sutarties laikotarpį. Prieš galutinį sprendimą dar verta patikrinti, ar pasirinktas variantas atitinka ne tik dabartinį poreikį, bet ir artimiausių mėnesių planus. Finansinis lankstumas svarbus todėl, kad gyvenimo aplinkybės ne visada išlieka tokios pačios. Net nedidelis rezervas gali padėti lengviau susidoroti su netikėtomis išlaidomis ir išvengti papildomo skolinimosi. Dar vienas naudingas žingsnis – iš anksto nusistatyti ribą, kurios įmokos nenorėtumėte viršyti. Tokia riba padeda išlaikyti aiškų planą ir nepasiduoti pagundai rinktis didesnį finansavimą vien todėl, kad jis yra prieinamas. Tai padeda išlaikyti aiškią ribą tarp norimo ir iš tikrųjų reikalingo finansavimo bei geriau kontroliuoti mėnesio biudžetą.