Renkantis paskolą dažnai daugiausia dėmesio skiriama palūkanoms ir mėnesio įmokai, tačiau ne mažiau svarbus yra paskolos terminas. Nuo jo priklauso, kiek laiko žmogus turės finansinį įsipareigojimą ir kokia bus bendra paskolos kaina. Trumpesnis terminas paprastai reiškia didesnę mėnesio įmoką, o ilgesnis leidžia mokėjimus paskirstyti per daugiau mėnesių. Nė vienas variantas nėra automatiškai geriausias – pasirinkimas priklauso nuo biudžeto ir konkretaus poreikio.
Trumpesnis paskolos terminas gali būti tinkamas žmogui, kurio pajamos stabilios ir kuris gali sau leisti didesnę mėnesio įmoką. Paskola tokiu atveju grąžinama greičiau, todėl palūkanos mokamos trumpesnį laiką. Tai gali sumažinti bendrą finansavimo kainą. Tačiau didesnė mėnesio įmoka reiškia mažiau laisvų pinigų kasdienėms ir nenumatytoms išlaidoms, todėl prieš pasirenkant trumpą terminą reikėtų įsitikinti, kad biudžete lieka pakankamas rezervas.
Ilgesnis terminas dažnai pasirenkamas tada, kai svarbu sumažinti mėnesio įmoką. Tai gali padėti išlaikyti didesnį finansinį lankstumą, ypač jei šeima turi kitų didelių išlaidų. Tačiau ilgesnis įsipareigojimo laikotarpis gali reikšti didesnę bendrą sumokamą sumą. Todėl mažesnė mėnesio įmoka neturėtų būti vienintelis kriterijus.
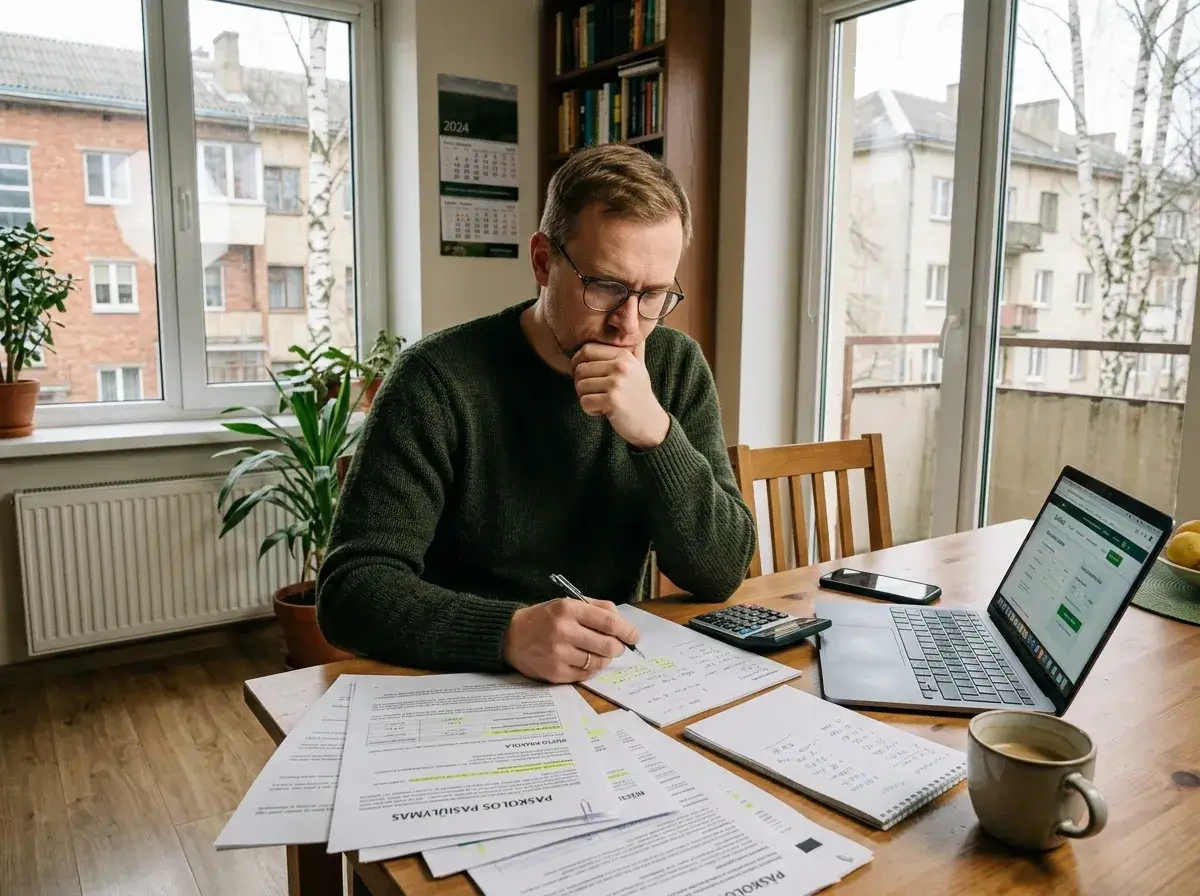
Vertinant paskolos terminas, verta pradėti nuo mėnesio biudžeto. Reikėtų suskaičiuoti, kiek lieka po būtinųjų išlaidų ir jau turimų finansinių įsipareigojimų. Tuomet galima įvertinti, kokio dydžio nauja įmoka būtų komfortiška ne tik įprastą mėnesį, bet ir atsiradus nenumatytoms išlaidoms. Jei įmoka vos telpa į biudžetą, trumpesnis terminas gali būti per daug rizikingas net ir tada, kai jo bendra kaina mažesnė.
Taip pat verta įvertinti pajamų stabilumą. Jei pajamos yra pastovios ir prognozuojamos, didesnė įmoka gali būti lengviau valdoma. Jei pajamos svyruoja, ilgesnis terminas gali suteikti daugiau erdvės biudžete. Vis dėlto ilgesnis terminas neturėtų tapti priežastimi skolintis didesnę sumą, nei iš tikrųjų reikia. Terminas turėtų padėti valdyti realų įsipareigojimą, o ne pateisinti didesnį skolinimąsi.
Svarbus ir paskolos tikslas. Jei finansuojamas trumpalaikis poreikis, labai ilgas terminas gali būti neproporcingas. Jei paskola skirta didesnei išlaidai, kuri natūraliai paskirstoma per kelerius metus, ilgesnis terminas gali būti labiau suprantamas. Visais atvejais reikėtų įvertinti, kiek laiko norite turėti šį finansinį įsipareigojimą ir kaip jis dera su kitais jūsų planais.
Palyginant skirtingus pasiūlymus verta naudoti vienodą paskolos sumą ir kelis skirtingus terminus. Taip galima pamatyti, kaip keičiasi mėnesio įmoka ir bendra grąžinama suma. Finansera paskolų palyginimo informacija taip pat pabrėžia, kad vertinant pasiūlymus svarbu atsižvelgti ne vien į mėnesio mokėjimą, bet ir į bendrą finansavimo kainą. Tai padeda išvengti klaidingo įspūdžio, kad mažiausia įmoka automatiškai reiškia geriausią pasiūlymą.
Jeigu žmogus planuoja paskolą grąžinti anksčiau, verta pasidomėti išankstinio grąžinimo sąlygomis. Tai gali būti svarbu renkantis ilgesnį terminą, nes ateityje finansinė situacija gali pagerėti. Tačiau negalima iš anksto garantuoti, kad papildomų pinigų tikrai atsiras. Todėl terminas turėtų būti pasirenkamas pagal dabartines realias galimybes, o ne pagal optimistinį ateities scenarijų.
Galiausiai tinkamas paskolos terminas yra kompromisas tarp mėnesio įmokos ir bendros kainos. Trumpesnis terminas gali būti ekonomiškesnis, bet reikalauja didesnio mėnesio finansinio pajėgumo. Ilgesnis terminas suteikia daugiau lankstumo, tačiau gali kainuoti daugiau. Prieš priimant sprendimą verta skaičiuoti abu scenarijus ir pasirinkti tą, kuris ne tik atrodo patraukliai šiandien, bet ir išlieka valdomas visą paskolos laikotarpį.